


Há um ano e meio, o Tech Talents publicou um breve artigo sobre a nova onda das “máfias tech” na América Latina. Foi uma das publicações mais populares da newsletter, não só por ser um tema interessante, mas também por ter uma aplicação prática. Saber quais são essas máfias, ou, como preferimos chamar, hubs de talentos, nos ajuda a prever de onde sairão as próximas grandes empresas da região.
Vamos tomar a Decade como exemplo. Há alguns meses, a empresa anunciou a maior Seed da história da América Latina, e os dois fundadores vêm do mesmo lugar. Vitor Olivier entrou como um dos primeiros engenheiros do Nubank e chegou a CTO. Felipe Meneses fundou a Hyperplane, que o Nubank comprou em 2024. Um dos maiores rounds do continente saiu da mesma “escola”.
Não acreditamos que ter passado por um desses hubs de talentos seja pré-requisito para construir algo grande. Mas quando o founder vem de um deles, o caminho é mais curto. A rede já existe, a credibilidade já foi construída e o primeiro cheque chega mais rápido.
Foi por isso que construímos o LatAm Live Tech Mafias, que pode ser acessado gratuitamente pelo link abaixo:

Até agora, mapeamos 1.200+ founders em 951 startups para identificar as 30 empresas que mais deram origem a fundadores na América Latina. O mapa mostra cada hub e também onde eles se cruzam, ou seja, quando alumni de empresas diferentes fundam algo juntos ou quando o mesmo fundador passou por mais de um hub.
E o mapa é vivo. Como é atualizado toda semana, ele responde não só quais empresas já formaram fundadores, mas também quais estão formando agora.
Insights sobre o mapa
Alguns pontos rápidos sobre como o mapa foi construído antes de entrarmos na análise.
A base é formada pelos fundadores cobertos pelo Tech Talents, que inclui startups que captaram pelo menos uma rodada de investimento e fundadores que identificamos por fontes próprias. No histórico profissional deles, identificamos 30 hubs de talentos, as empresas que mais aparecem no currículo desses founders. Desses 30 hubs já saíram 220 fundadores e 172 startups. A seguir, alguns insights a partir desses números.
1) Em números absolutos, os incumbentes dominam
A América Latina ainda é um ecossistema de tecnologia em formação. É natural que grandes incumbentes, como bancos, corporações e consultorias, sejam as maiores fontes de fundadores. E é justamente isso que o ranking por contagem absoluta (sem ponderar pelo tamanho de cada empresa) mostra: Itaú (22 startups), McKinsey (20), Ambev e Accenture (16 cada) estão no topo.
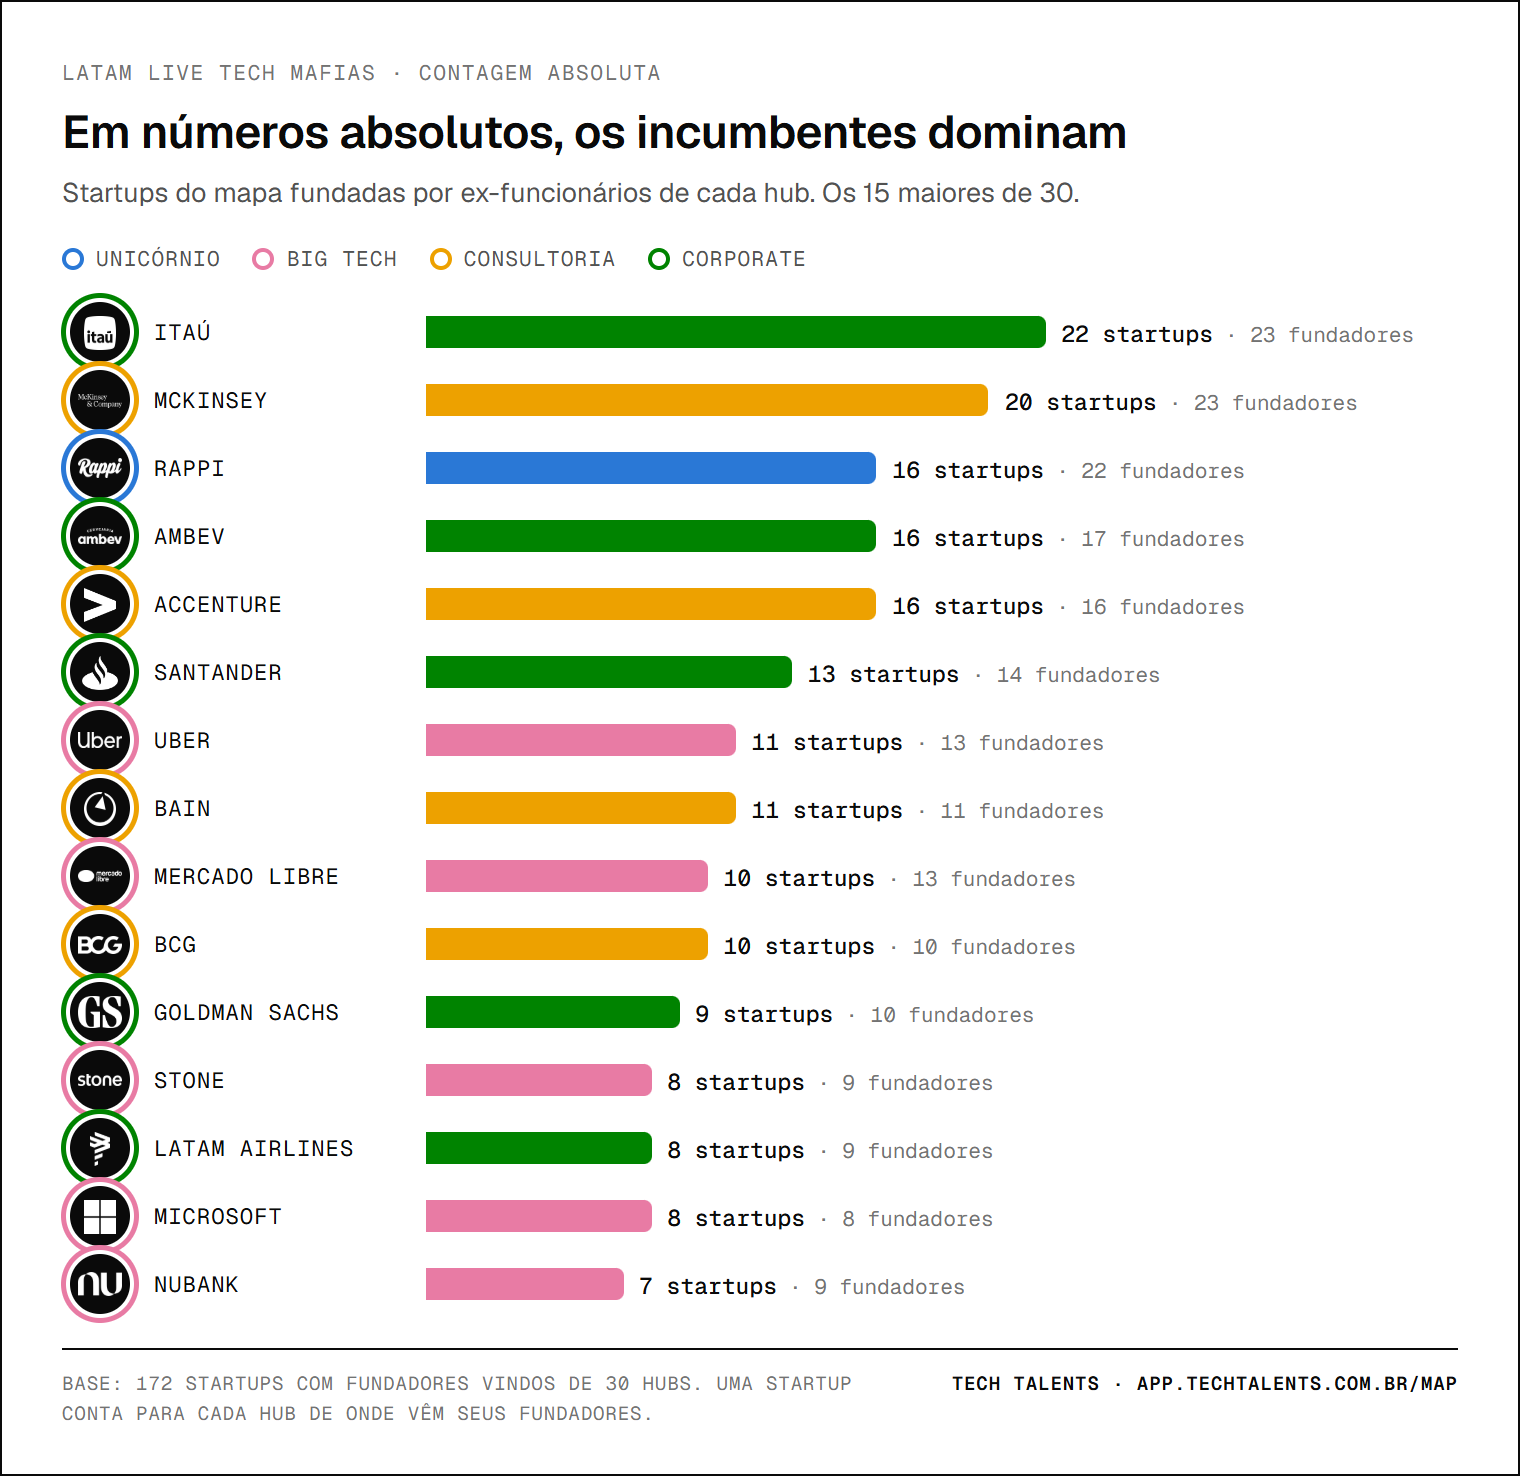
Entre os unicórnios, o Rappi se destaca. 16 startups da base saíram de lá, no mesmo patamar de Ambev e Accenture e perto do Itaú. A empresa que inaugurou a narrativa das máfias tech na América Latina continua sendo o maior exemplo delas.
2) Por funcionário, o ranking se inverte e as scaleups superam as expectativas
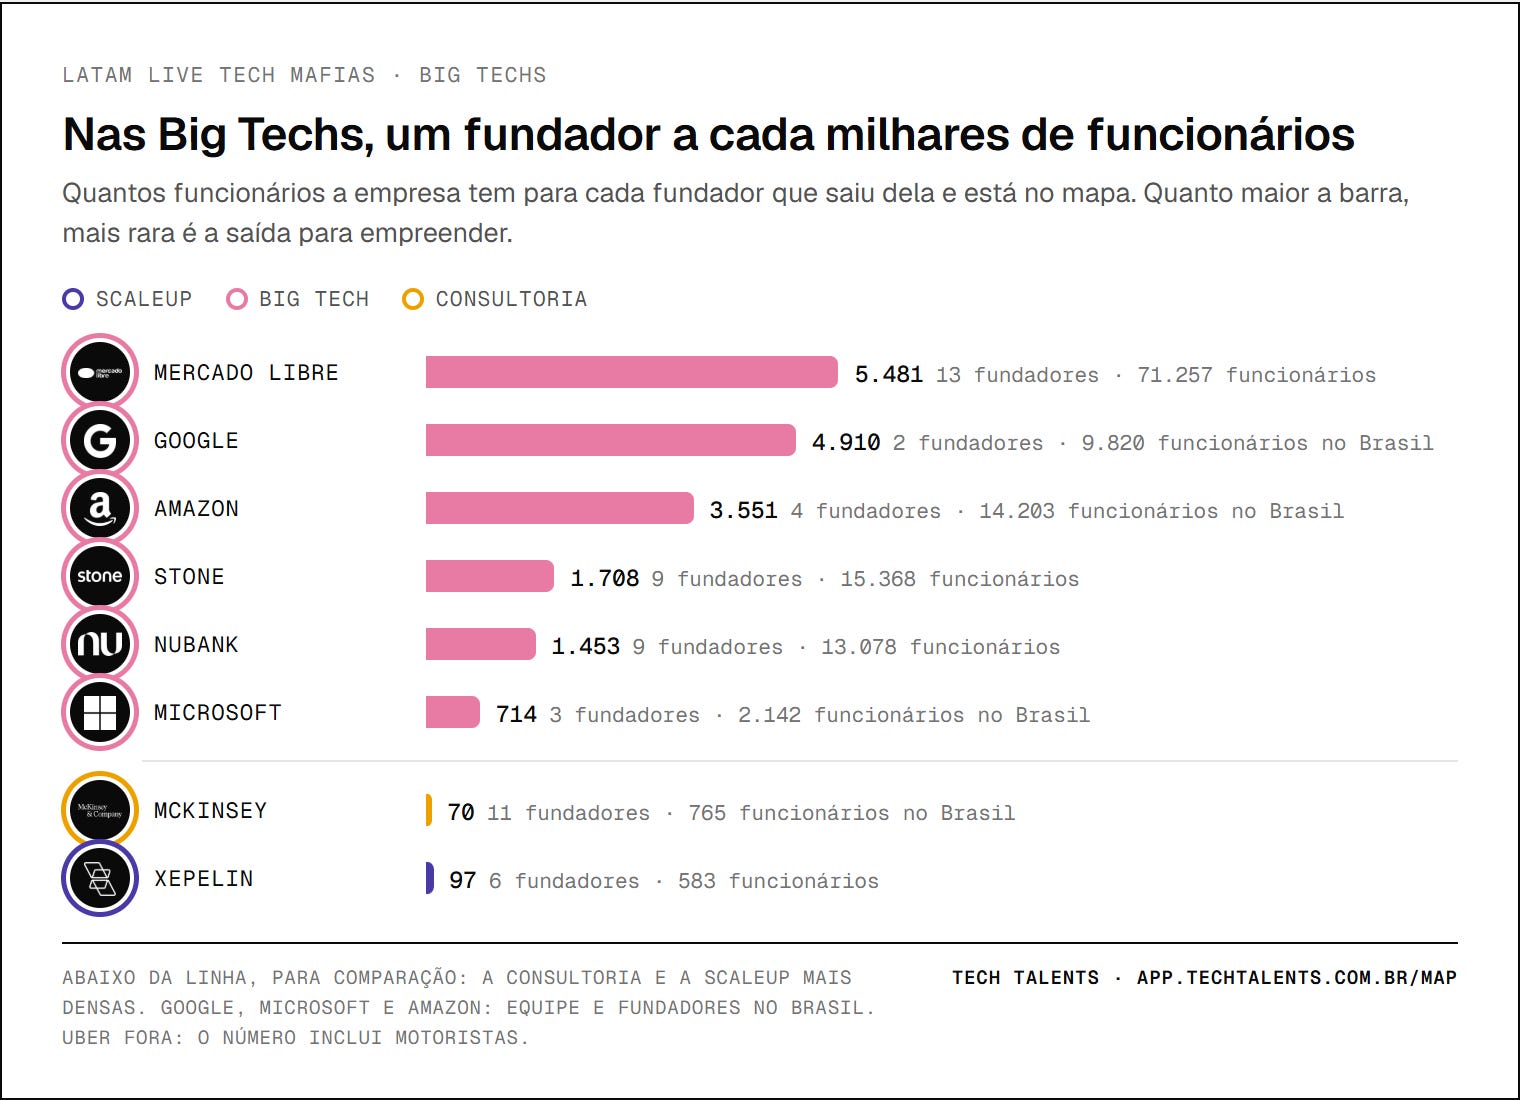
A contagem absoluta favorece quem é grande: o Itaú tem mais de 100 mil funcionários, enquanto a Xepelin tem menos de 600. Quando dividimos o número de fundadores no mapa pelo número de funcionários de cada empresa, quem lidera são empresas pequenas: Guiabolso (~20 fundadores por mil funcionários, considerando o seu headcount antes de ser vendida ao PicPay), Xepelin (~10), Dock e Webmotors (~5). No Itaú, a taxa é de 0,2 por mil. Na prática, um ex-funcionário do Guiabolso tem uma chance quase 100 vezes maior de aparecer no mapa como fundador do que um ex-funcionário do Itaú.
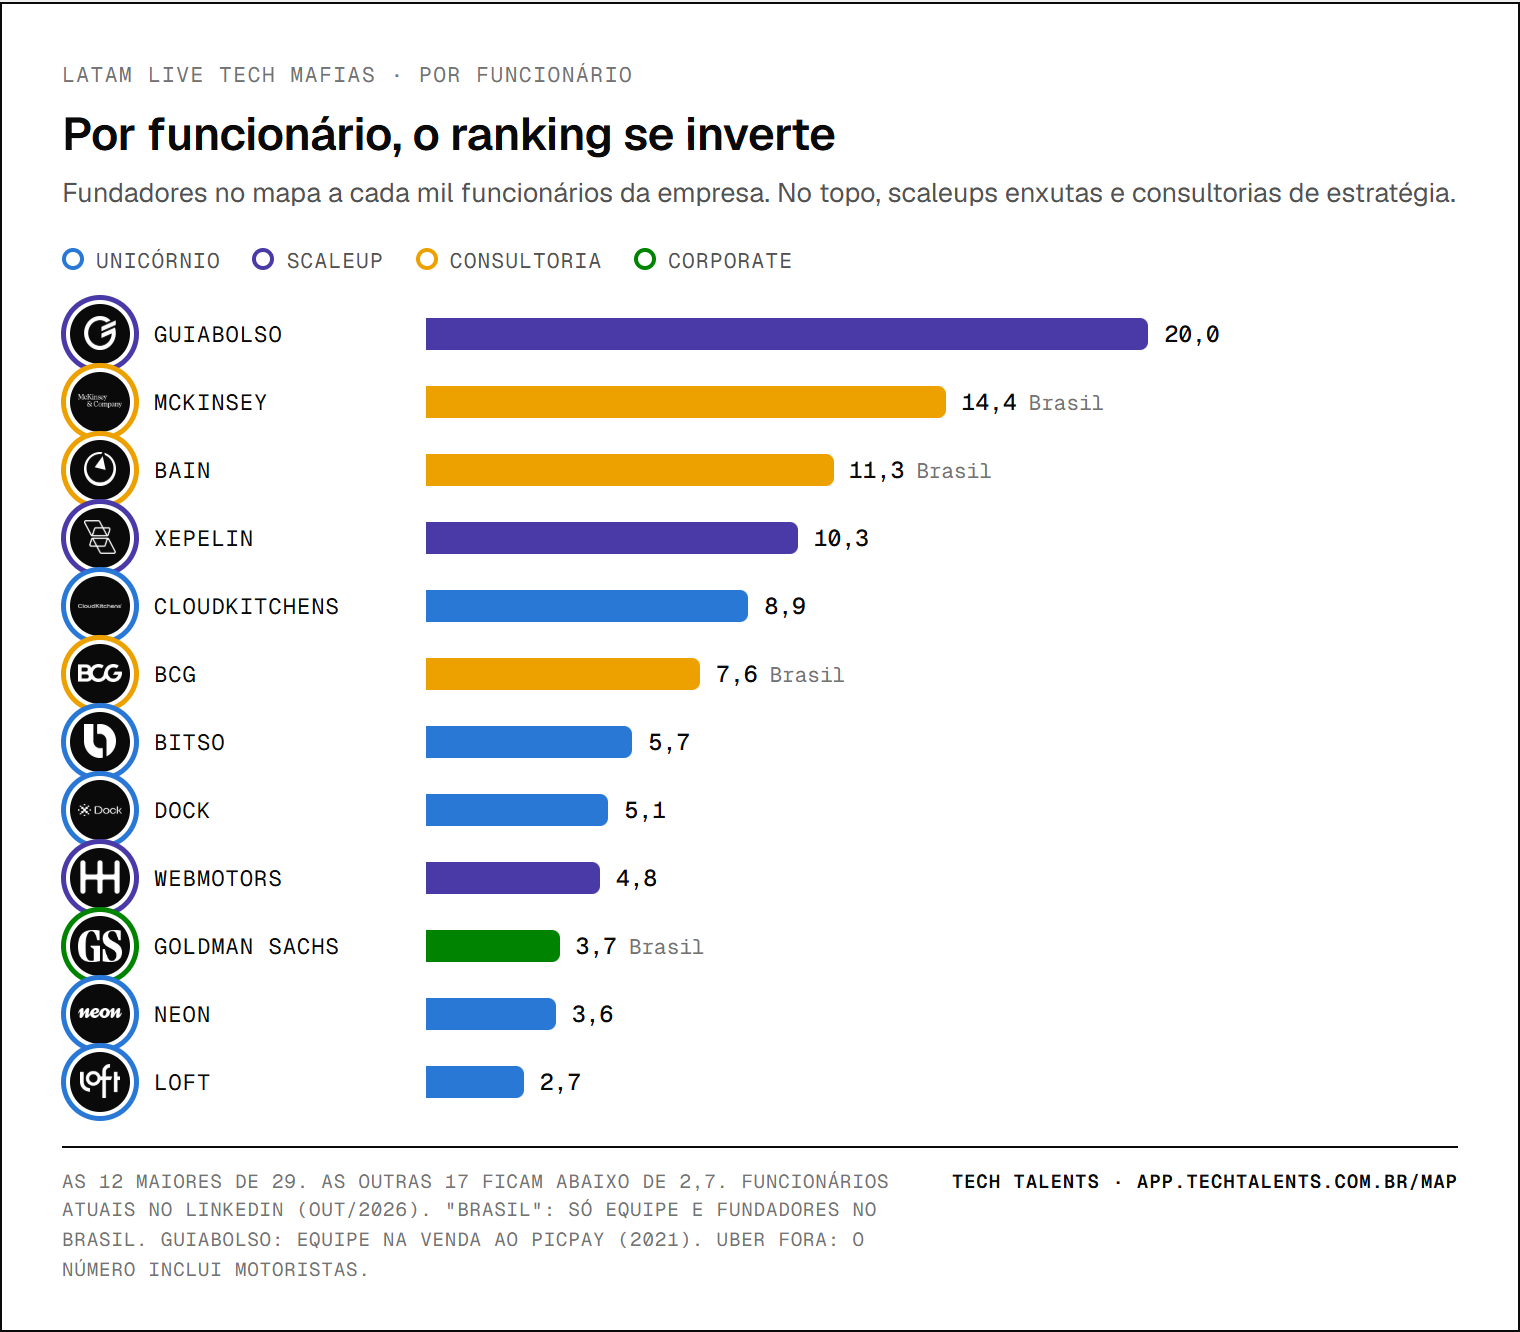
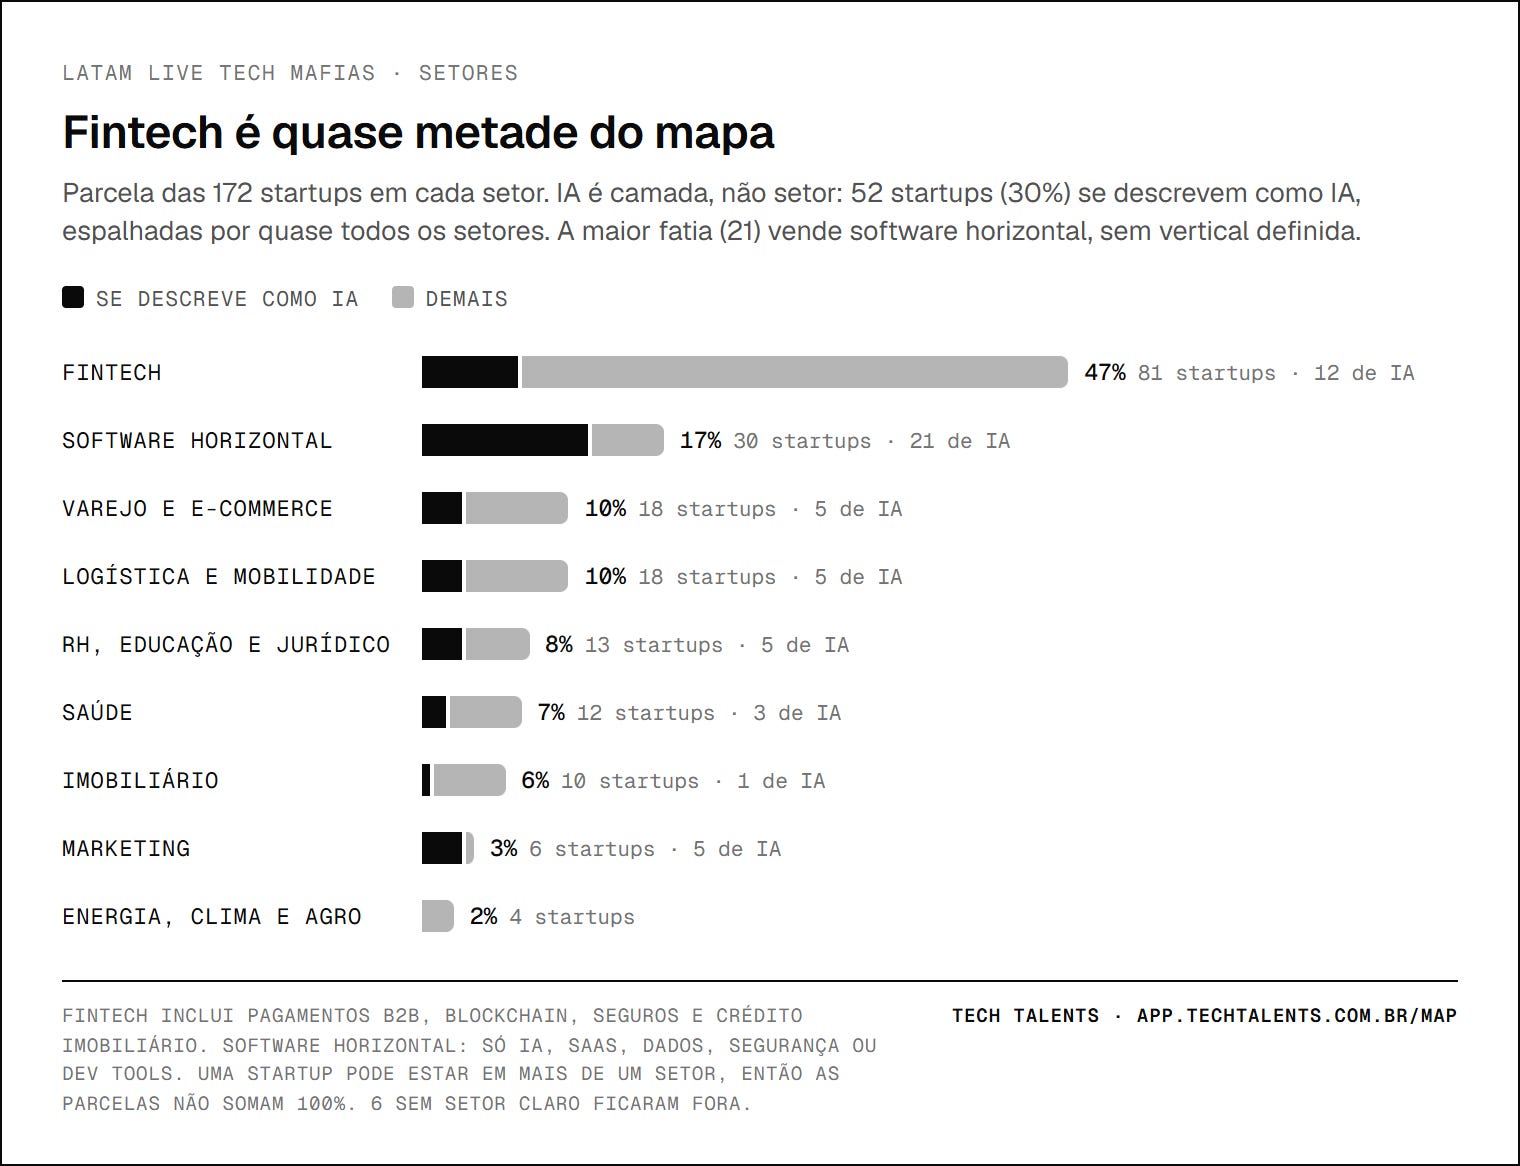
Também não é coincidência que quase todas sejam fintechs. Guiabolso, Xepelin, Dock e Bitso passam de 5 fundadores por mil funcionários. Fintech representa 47% das startups do mapa e é o setor que mais captou na região na última década. Por isso, as scaleups, e especialmente as fintechs, são o grupo que esperamos que ganhe mais representatividade no mapa com o passar do tempo.
3) Consultorias se destacam, mas não são uma categoria só
A McKinsey é a única empresa que aparece no topo nas duas óticas. Ela empata com o Itaú no maior número de fundadores no mapa (23) e, considerando só a operação brasileira, tem cerca de 14 fundadores por mil funcionários, atrás apenas do Guiabolso. É uma densidade de scaleup com escala de multinacional.
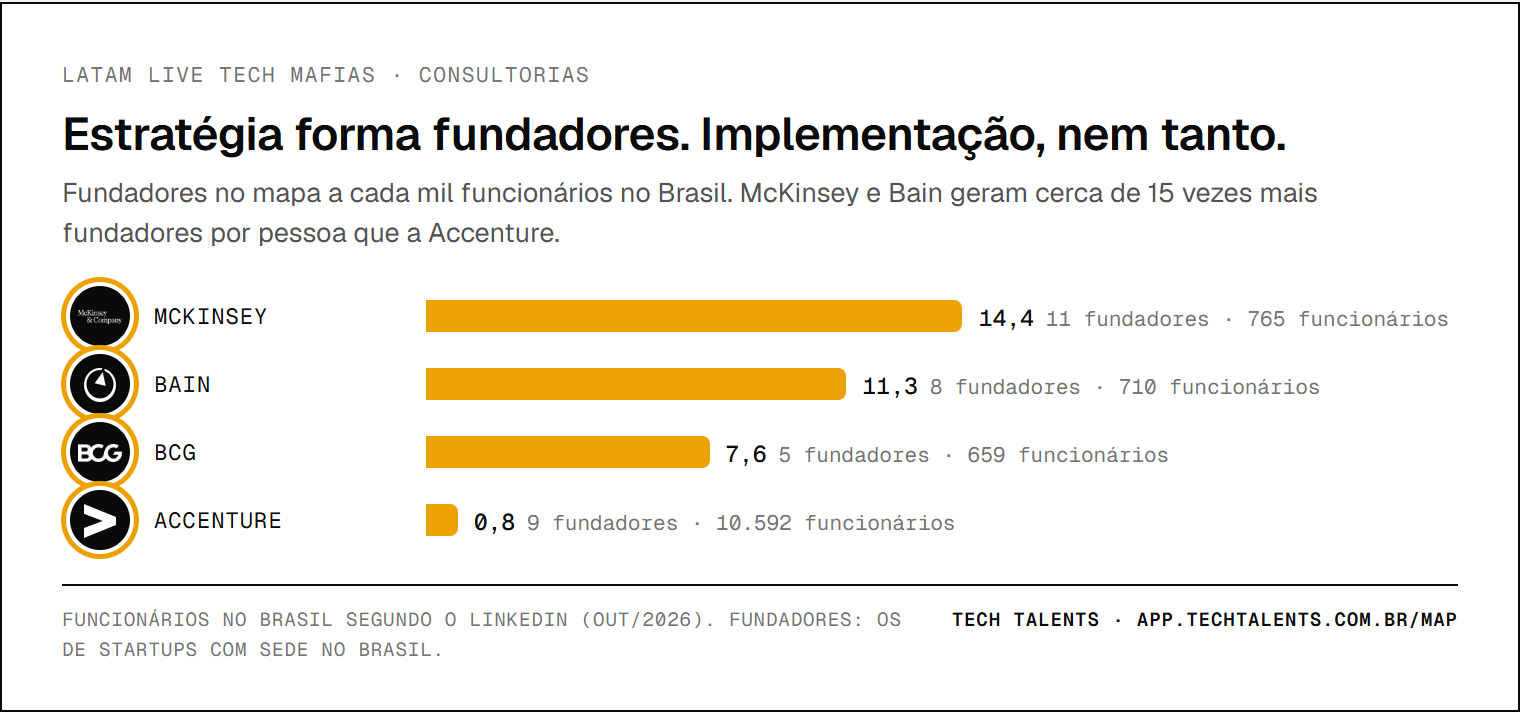
A Bain vem logo atrás (~11 por mil), mas a Accenture fica abaixo de 1 por mil, no nível dos grandes unicórnios. A diferença é estratégia contra implementação: McKinsey e Bain geram cerca de 15 vezes mais fundadores por funcionário do que a Accenture. A frase “ex-consultor vira fundador” vale, na prática, para a consultoria estratégica.
4) Big Techs ainda geram poucos fundadores
Ser pequeno ou ser uma escola de generalistas pesa mais do que ser tech. As posições mais baixas do ranking ponderado por headcount contam, especialmente, com bancos e Big Techs. No Mercado Libre, é um fundador para cada ~5.500 funcionários; na McKinsey, um para cada 70.
5) Proximidade no mapa não quer dizer necessariamente complementaridade
Um terço das startups (59 de 172) tem fundadores de dois ou mais hubs. Mas uma linha entre dois hubs pode significar duas coisas: fundadores de empresas diferentes que se juntaram para construir algo, ou um mesmo fundador que passou pelos dois.
Dito isso, BCG e McKinsey formam o par mais próximo do mapa. 15% das startups das duas são compartilhadas, a maior sobreposição entre todos os hubs. Em 3 das 4 startups em comum, os sócios são pessoas diferentes, cada uma vindo de um hub. Ex-funcionários de firmas rivais acabam cofundando juntos.
McKinsey e Rappi são o exemplo mais puro de “juntar forças”. Nas três startups que ligam as duas empresas, há sempre um ex-consultor e um ex-operador do Rappi, e ninguém que passou pelas duas. Essa é a clássica combinação de estratégia e execução.
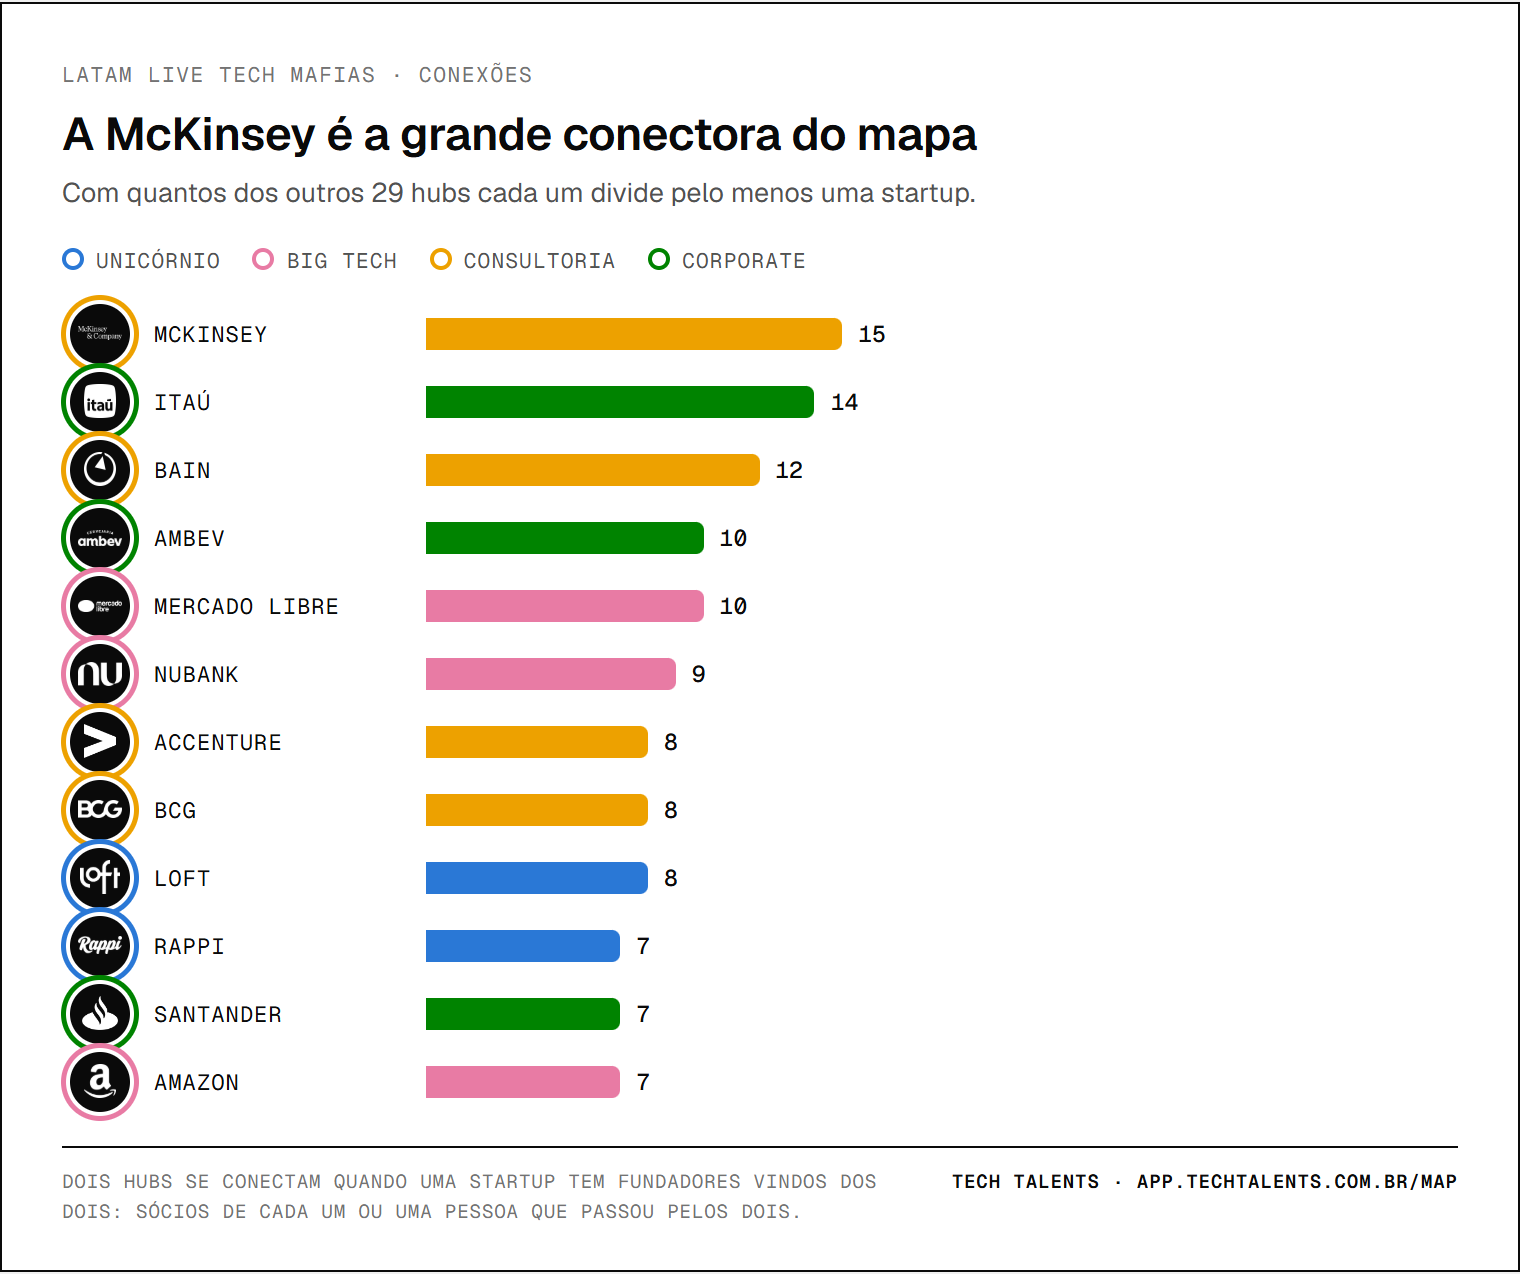
Não por acaso, a McKinsey é a grande conectora do mapa: está ligada a 15 dos outros 29 hubs, e 70% das suas startups têm também fundadores vindos de outros hubs. O Itaú vem em segundo, com 14 conexões.
6) Fintech domina e IA é camada tecnológica
Quase metade das startups fundadas por ex-funcionários desses hubs de talentos são fintechs (81 de 172), contando pagamentos B2B, blockchain e seguros. IA aparece não como setor, mas como camada tecnológica que atravessa quase todos os setores. 3 em cada 10 startups (52) se descrevem como IA, e a maior fatia delas (21) vende software horizontal.
Acesse o mapa e conheça as histórias
Os seis insights acima são apenas análises iniciais dos dados. O mapa permite ir muito além, então te convidamos a acessá-lo, a clicar em cada hub e em cada conexão e, principalmente, a explorar as startups e os fundadores que saíram deles. Cada um tem uma história própria e, como o mapa é atualizado toda semana, novas histórias e novos hubs vão aparecer.
Para terminar, voltamos a um ponto do início do texto. Sair de um desses hubs pode encurtar o caminho e facilitar alguns desafios da vida empreendedora, mas está longe de ser um requisito para construir uma startup de sucesso. Os números deixam isso claro: das 951 startups na base do Tech Talents, mais de 80% não têm nenhum fundador vindo desses 30 hubs. Bons fundadores podem vir de qualquer lugar.
Metodologia
Quais os critérios para uma startup aparecer no mapa:
Startups da América Latina cobertas pelo Tech Talents em que pelo menos um fundador trabalhou antes em um dos hubs de talentos. A cobertura inclui startups que captaram uma rodada desde abril de 2026 e fundadores que identificamos por fontes próprias, muitas vezes ainda em stealth, desde julho de 2024. Parte dos fundadores foi identificada automaticamente nas notícias de captação e nos sites das empresas.
Quais os critérios para uma empresa virar um hub:
Uma empresa vira hub quando pelo menos 4 fundadores da base de pelo menos 2 startups diferentes passaram por ela. Escolas, aceleradoras e “stealth” não contam. A lista inicial foi curada manualmente. Novos hubs entram por esse critério após uma revisão manual.
Como ler o mapa:
O tamanho de cada bolha é proporcional ao número de fundadores que passaram pelo hub. Uma linha liga dois hubs quando uma mesma startup tem fundadores vindos dos dois, seja uma pessoa que trabalhou em ambos, seja sócios vindos de cada um.
Densidade:
Na análise por funcionário, dividimos o número de fundadores pelo headcount atual de cada empresa no LinkedIn. Para as multinacionais, contamos só a equipe e os fundadores no Brasil.
Algumas limitações do estudo:
A base é recente. O mapa mostra a geração atual de fundadores, não a história completa de cada hub de talentos. Um ex-Itaú que fundou uma empresa em 2012 provavelmente não está aqui.
O headcount é o atual, não o total de pessoas que já passaram pela empresa. Para empresas antigas e com muita rotatividade, isso faz a densidade parecer maior do que é, então a distância real para as scaleups tende a ser ainda maior.
O tempo de casa não é considerado. Um estágio de seis meses pesa o mesmo que dez anos de empresa.
As bolhas se sobrepõem. 25% dos fundadores passaram por dois ou mais hubs, então os números não se somam.
As linhas não mostram intensidade. A espessura não cresce com o número de startups em comum. BCG–McKinsey, com 4 startups, aparece igual a pares com só uma.